Нобелевскую премию по экономике 2026 года получили Роберт Холл и Майкл Вудфорд
Американские экономисты удостоены награды за модели влияния бюджетной и денежной политики на потребление, выпуск и инфляцию.
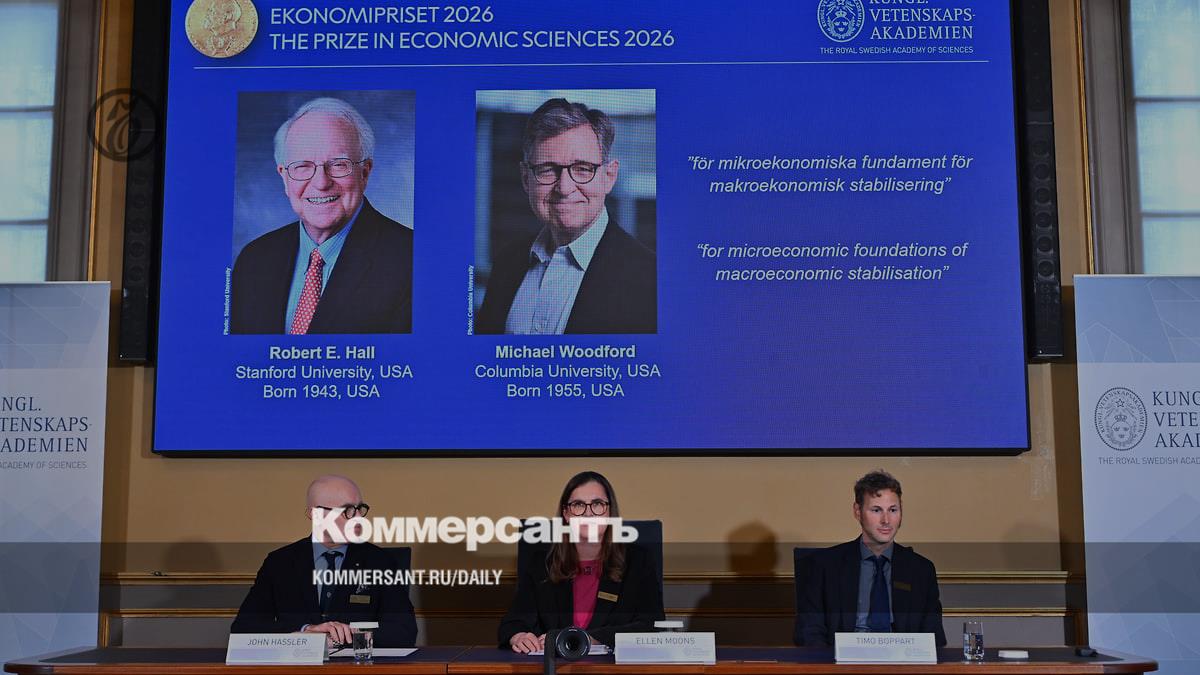
Нобелевский комитет 12 октября объявил лауреатов премии по экономическим наукам памяти Альфреда Нобеля за 2026 год. Ими стали Роберт Холл из Стэнфордского университета (признан в РФ нежелательной организацией) и Майкл Вудфорд из Колумбийского университета. Премия в размере 12 млн шведских крон ($1,2 млн) будет разделена между ними поровну.
Награда присуждена за исследования «микроэкономических основ макроэкономической стабилизации» — работы, которые помогают точнее оценивать, как решения правительств и центробанков влияют на потребление, производство и инфляцию. По пояснению Нобелевского комитета, необходимость пересмотра прежних экономических моделей стала очевидной еще в 1970-х годах во время нефтяных кризисов, когда высокая инфляция сочеталась со слабым ростом экономики и ростом безработицы, а привычные зависимости между показателями перестали работать.
Роберт Холл в статье 1978 года развил гипотезу жизненного цикла и постоянного дохода, сформулированную ранее экономистами Франко Модильяни и Милтоном Фридманом. Согласно этой идее, люди соотносят свои траты с ресурсами, которые рассчитывают иметь на протяжении жизни. Холл показал: если потребители рациональны, уже известная информация об их доходах не позволяет точнее предсказать будущие расходы — изменения в потреблении вызываются только новыми, неожиданными сведениями. Отсюда следует, что временное снижение налогов может давать меньший эффект для спроса, чем ожидается, поскольку часть денег люди предпочтут отложить.
Однако в 1982 году в совместной работе с Фредериком Мишкиным Холл на данных о расходах на питание 2309 американских семей показал, что теория описывает реальное поведение не полностью: потребление домохозяйств оказалось сильнее связано с текущим доходом, чем предполагала модель. Это особенно верно для семей с небольшими накоплениями и ограниченным доступом к кредитам — для них даже временная выплата способна заметно увеличить расходы.
Майкл Вудфорд, в свою очередь, построил модель, объединяющую расходы потребителей, ценообразование компаний и ставку центрального банка. В этой модели фирмы не могут мгновенно менять цены, поэтому при падении спроса они сокращают производство и персонал, а при росте спроса — наращивают выпуск. Это объясняет механизм, через который процентная политика влияет на занятость и производство.
В 1997 году Вудфорд вместе с Хулио Ротембергом применил эту модель к экономике США, что позволило сравнивать последствия разных вариантов денежной политики. Позже, в книге «Interest and Prices» (2003), Вудфорд систематизировал эти наработки, заложив основу современной неокейнсианской теории денежной политики.
Ключевой вывод модели Вудфорда — зависимость сегодняшнего спроса от ожиданий относительно будущих процентных ставок. Одинаковое изменение ставки может давать разный эффект для спроса и инфляции в зависимости от того, как участники экономики оценивают дальнейшие шаги регулятора: если ожидается долгое снижение ставки, расходы вырастут сильнее, чем при ожидании краткосрочного снижения. Этот механизм активно использовался центробанками после кризиса 2008 года, когда ставки были близки к нулю: заявления о сохранении мягкой политики помогали снизить стоимость долгосрочных займов и поддержать текущий спрос.
При этом Нобелевский комитет указал на ограничение модели — она может приписывать обещаниям о далеком будущем преувеличенно сильное влияние на текущую экономику. Сами авторы признают сложности с моделированием реальных ожиданий и поведения компаний, особенно во время войн, пандемий и резких скачков издержек.
Профессор Франкфуртской школы финансов и менеджмента Саша Штеффен, комментируя награждение, отметил, что остается недостаточно изученным вопрос о том, как изменение ставки передается компаниям через фонды частного кредитования и других небанковских кредиторов, которые сами частично зависят от банковского финансирования. По его словам, пока неясно, как ужесточение денежно-кредитной политики влияет на эту цепочку и не приводит ли оно к перетоку кредитования из банковского сектора в небанковский.
Почему это важно
Работы Холла и Вудфорда легли в основу того, как современные центробанки и правительства принимают решения о ставках и налогах, учитывая не только текущие показатели, но и ожидания людей и компаний. Это напрямую касается того, насколько эффективными окажутся меры поддержки экономики — например, снижение налогов или изменение ключевой ставки — и как быстро они отразятся на ценах, зарплатах и занятости.
Понимание того, что реакция людей на экономическую политику зависит от их ожиданий и финансового положения, помогает точнее прогнозировать последствия решений регуляторов и избегать резких колебаний — подъемов и спадов, — которые и призвана сглаживать макроэкономическая стабилизация.
По материалам: www.kommersant.ru