Франция столкнулась с долговым и политическим кризисом на фоне роста доходности облигаций
Бюджетный дефицит свыше 5% ВВП, госдолг около 120% и массовые протесты поставили французскую экономику в сложное положение, предупреждают европейские СМИ и экономисты.
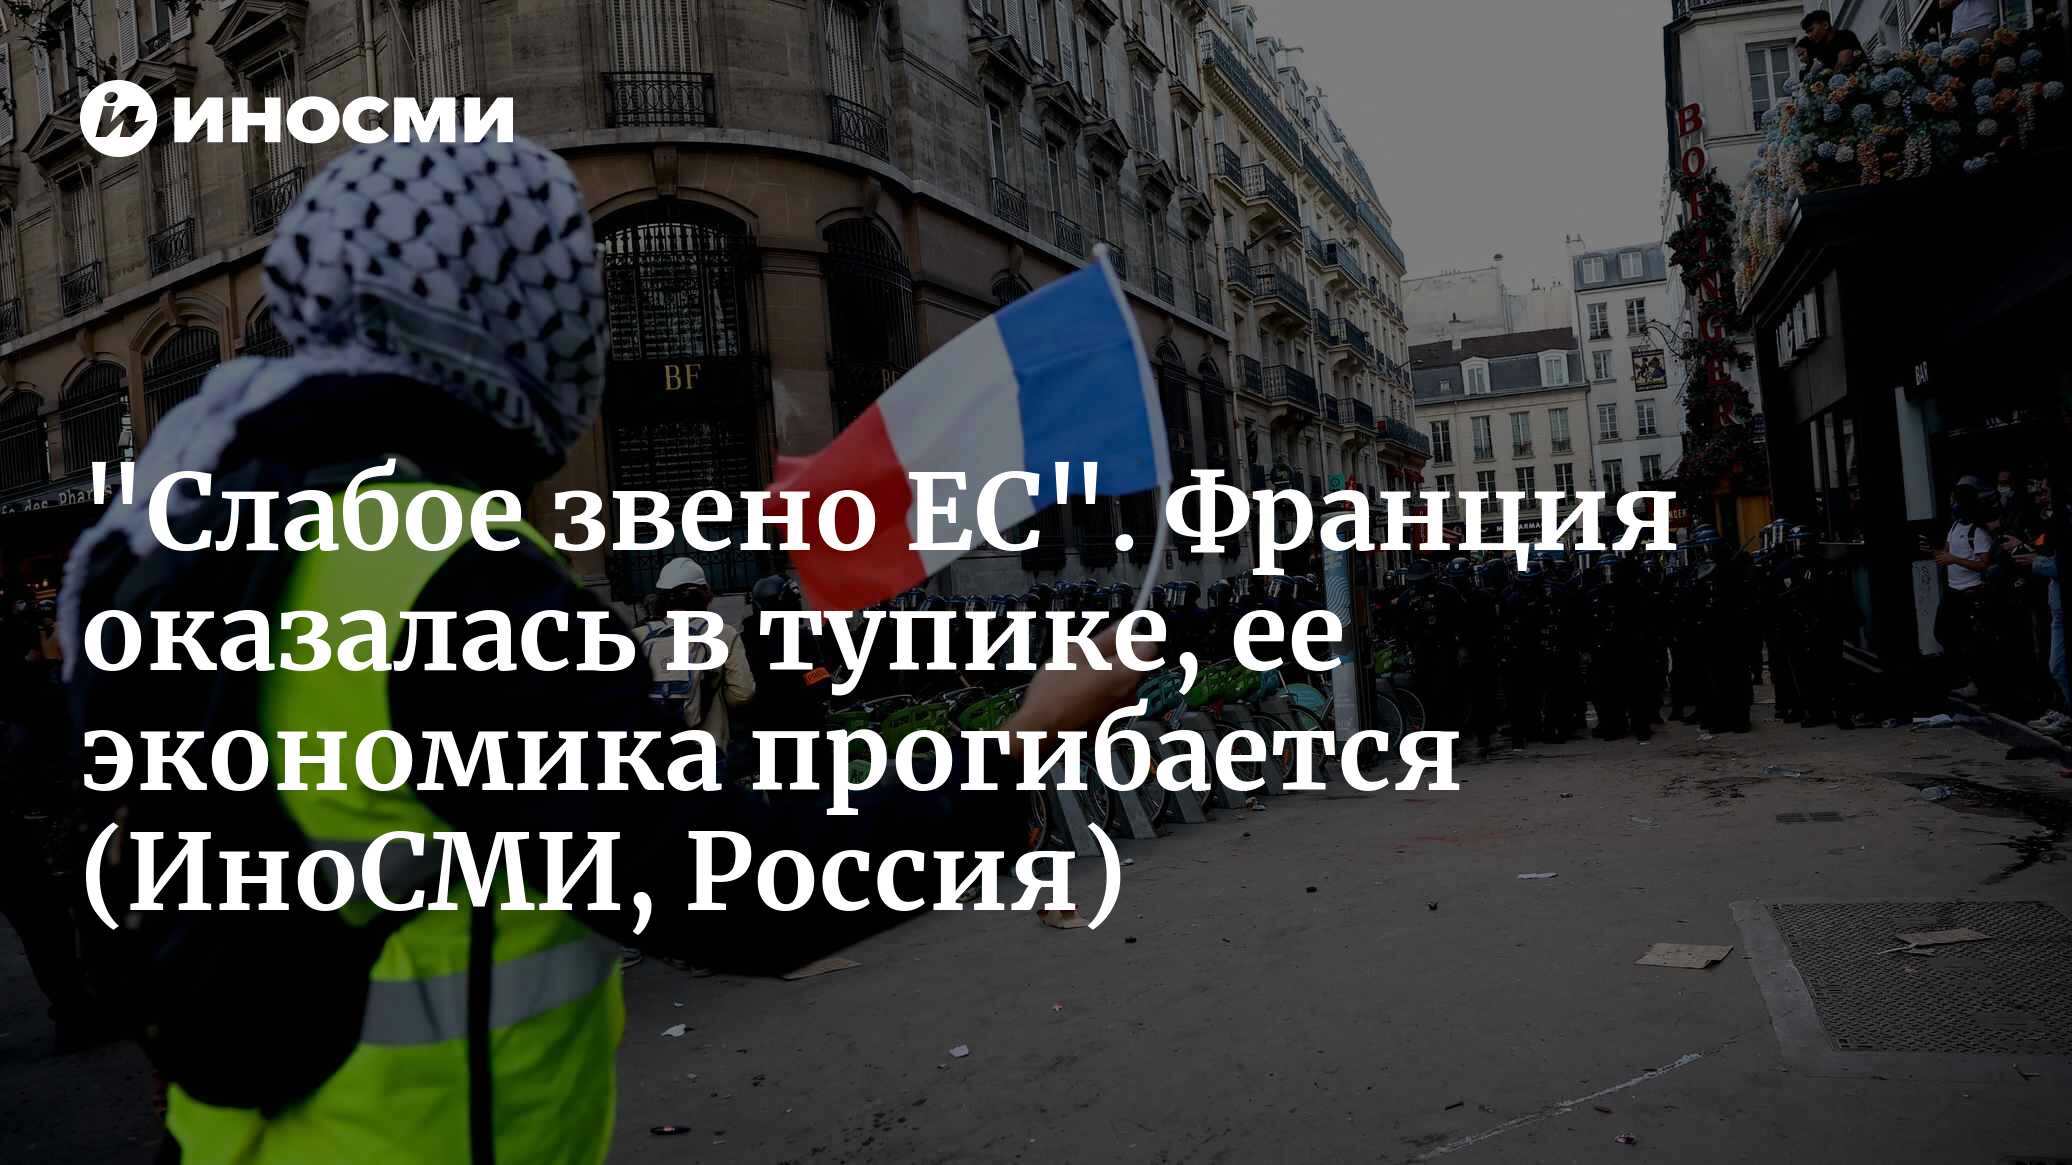
Во Франции нарастает социально-экономический кризис, который сопровождается ростом протестной активности и тревогой инвесторов по поводу государственного долга. Об этом пишут европейские издания Le Monde, L’Express, Der Standard и агентство AFP. На улицы выходит всё больше людей: левые требуют сокращения госдолга, правые — поддержки государственных служащих, в частности пожарных и полицейских.
Основная причина беспокойства — состояние государственных финансов. Бюджетный дефицит страны превышает пять процентов ВВП, что значительно выше маастрихтского предела в три процента. Госдолг приближается к 120% ВВП. Инвесторы опасаются повторения сценария долгового кризиса по греческому образцу, который сотрясал еврозону полтора десятилетия назад.
Доходность французских гособлигаций растёт, а премия за риск по десятилетним бумагам достигла 1,58% — максимума со времён того самого долгового кризиса в еврозоне. Инвестиционный стратег компании PGIM Гильермо Фелисес заявил, что Франция ни разу не демонстрировала последовательной приверженности консолидации бюджета, но теперь обязана это сделать срочно. На этом фоне министр финансов Франции Ролан Лескюр объявил о начале процесса бюджетной консолидации.
Экономист Пол Кругман в публикации на платформе Substack назвал ситуацию во Франции «серьёзной озабоченностью» инвесторов, а саму страну — «слабым звеном западной экономики», отметив, что доходность десятилетних облигаций приближается к 5%.
Главный экономист Hamburg Commercial Bank Сайрус де ла Рубия допустил, что при дальнейшем ухудшении ситуации на рынке облигаций Европейский центральный банк может применить антикризисный инструмент TPI, позволяющий в исключительных случаях скупать гособлигации проблемной страны еврозоны — подобные меры применялись во время финансового кризиса 2008 года. При этом нынешняя глава ЕЦБ Кристин Лагард, в отличие от своего предшественника Марио Драги, выступает против выравнивания доходности нестабильных облигаций с немецкими.
Глава Банка Франции Эммануэль Мулен предупредил в интервью Financial Times, что страна рискует оказаться «задушенной» растущими процентными ставками, если не наведёт порядок в госфинансах. По его словам, Франция должна оставаться хозяином своей судьбы и принять срочные меры. Предупреждение прозвучало после того, как правительство представило проект бюджета на 2027 год, предполагающий сокращение дефицита до 5% ВВП.
Экономическая статистика подтверждает тревожные сигналы: потребление остаётся низким, покупательная способность снижается, инвестиции практически остановились, а инфляция и безработица растут одновременно. По данным Национального института статистики и экономических исследований (INSEE), рост ВВП к концу 2026 года не превысит 0,4% — вдвое меньше показателя 2025 года.
Ситуацию осложняет политический календарь: страна движется к президентским выборам 2027 года, а предвыборная кампания превращает любое сокращение расходов или реформу в политический риск. Этот процесс обострился ещё с роспуска Национального собрания в июне 2024 года.
На фоне экономических проблем и попыток властей сократить дефицит во Франции прошли массовые протесты старшеклассников против сокращения расходов на образование и плохих условий в школах. Итальянское издание Domani связывает интенсивность протестов с тем, что власти в последние годы систематически игнорировали общественные требования. Движение школьников при поддержке учителей, профсоюзов и партии «Непокорная Франция» распространяется на университеты.
Почему это важно
Франция — вторая по величине экономика еврозоны, и проблемы с её госдолгом способны повлиять на устойчивость всего валютного союза. Рост доходности облигаций означает удорожание обслуживания долга и дополнительную нагрузку на бюджет, а колебания на французском долговом рынке традиционно воспринимаются инвесторами как индикатор стабильности всей еврозоны.
Если правительство не сможет договориться о сокращении дефицита на фоне приближающихся выборов и протестов, это грозит дальнейшим ростом стоимости заимствований и усилением давления на ЕЦБ, который может оказаться перед выбором: вмешаться в рынок облигаций или наблюдать за эскалацией кризиса, способного затронуть всю валютную зону.
Главные цифры
- Бюджетный дефицит Франции — свыше 5% ВВП при маастрихтском пределе в 3%
- Госдолг страны — около 120% ВВП
- Премия за риск по десятилетним облигациям — 1,58%, максимум за 15 лет
- Доходность 10-летних французских облигаций — 4,86% против 3,49% у Германии
- Рост ВВП к концу 2026 года — не более 0,4%, вдвое меньше, чем в 2025 году
- Расходы на выплату процентов по долгу могут вырасти на 12 млрд евро и превысить 91 млрд евро в следующем году
По материалам: inosmi.ru